Planifiez les années à venir avec vos vrais chiffres.
Projetez votre portefeuille sur des décennies à partir des comptes que vous suivez déjà. Placez la vraie vie sur la courbe, dites à Finzya comment votre argent doit circuler, et tenez compte de l’impôt et des comptes encore bloqués. C’est un vrai plan, pas un simple calculateur d’intérêts composés.
- Vos propres scénariosComparez jusqu’à trois scénarios de croissance côte à côte.
- La vraie vie sur la courbeRetraite, logement, enfant, pause de carrière, krach boursier.
- Impôts et accèsRetraits imposés, plafonds partagés et comptes bloqués.
Placez la vraie vie sur la courbe
Ajoutez ce que vous prévoyez et voyez comment chaque événement change la projection. Un événement peut faire entrer ou sortir de l’argent, modifier ce que vous épargnez, ou vous faire vivre de votre portefeuille un temps. Les événements qui coûtent de l’argent indiquent si le plan peut les financer.
- La retraite, un logement, un enfant, une pause de carrière, une pension ou un héritage
- Des krachs, des envolées et des années de rendements plus faibles
- Des objectifs, avec l’âge auquel le plan les atteint
Construisez plusieurs avenirs
Gardez des plans séparés, chacun avec ses événements et son inflation, pour comparer les vies entre lesquelles vous hésitez. Vos propres scénarios de croissance fixent un rendement et un versement mensuel pour l’épargne, les investissements et la retraite, et jusqu’à trois d’entre eux s’affichent côte à côte.
Partir de ce que vous avez
Chaque plan part des soldes réels de vos comptes. Vous voulez tester un compte que vous n’avez pas encore ouvert ? Ajoutez un compte virtuel, et Finzya signale le plan comme simulé.
Dites à Finzya comment votre argent doit circuler
Choisissez les comptes dans lesquels puiser en premier, et laissez de côté ceux que vous ne vendriez jamais. Quand un compte atteint son plafond, le surplus passe au suivant, et un même plafond peut être partagé par plusieurs comptes. La projection suit ces règles chaque mois.
L’impôt sur ce que vous retirez
Décrivez chaque impôt une fois, sur les plus-values ou sur la totalité du retrait, avec une éventuelle part exonérée et son plafond à vie. Finzya retire de quoi le couvrir, pour que les montants que vous prévoyez de dépenser soient bien ceux que vous recevez.
Les comptes encore bloqués
Une partie de votre argent est bloquée jusqu’à un certain âge, comme une retraite. Finzya n’y touche pas d’ici là, vous fait vivre de vos autres comptes, et vous prévient si le plan manque d’argent entre-temps.
Voyez exactement comment cela se déroule
Trouvez l’âge le plus tôt auquel vous pourriez prendre votre retraite avec les dépenses prévues, ouvrez un tableau année par année jusqu’à chaque mois et chaque compte, et essayez un scénario « dépenser moins » construit à partir de vos vraies dépenses.
Vous ne savez pas par où commencer ? Ajoutez un exemple tout prêt, comme une retraite anticipée ou l’achat d’un logement, puis adaptez-le à votre plan.
Chaque fonctionnalité, expliquée.
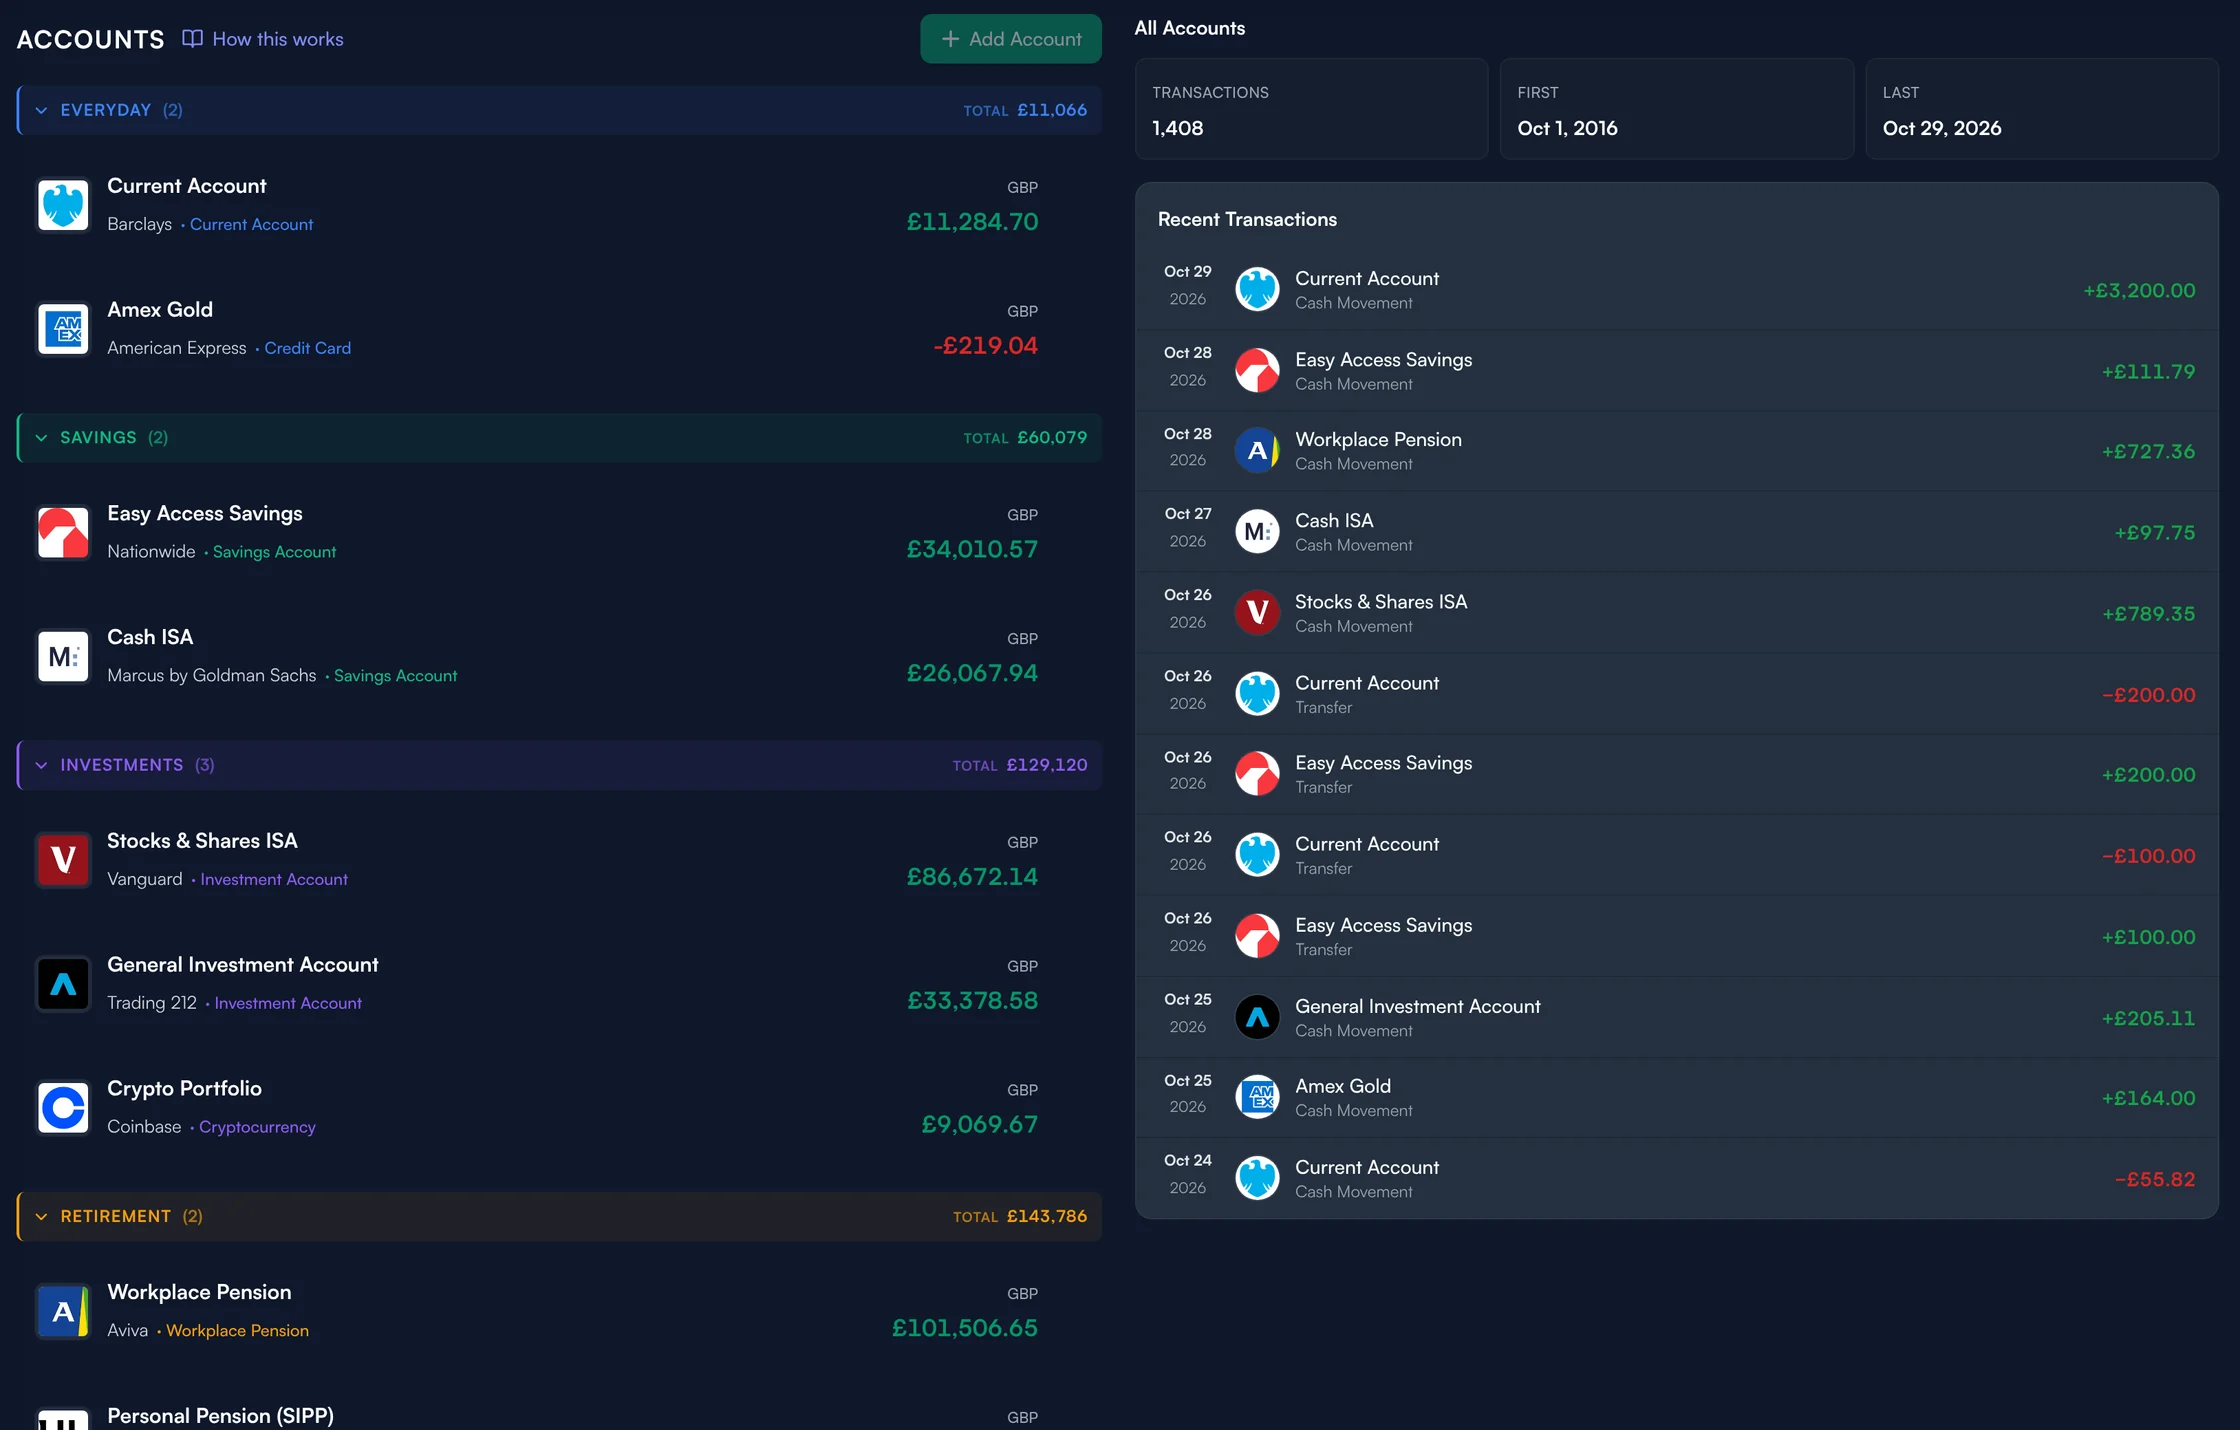
Comptes & transactions
Réunissez vos comptes et vos transactions, saisis à la main ou importés depuis votre banque.
Voir comment ça marche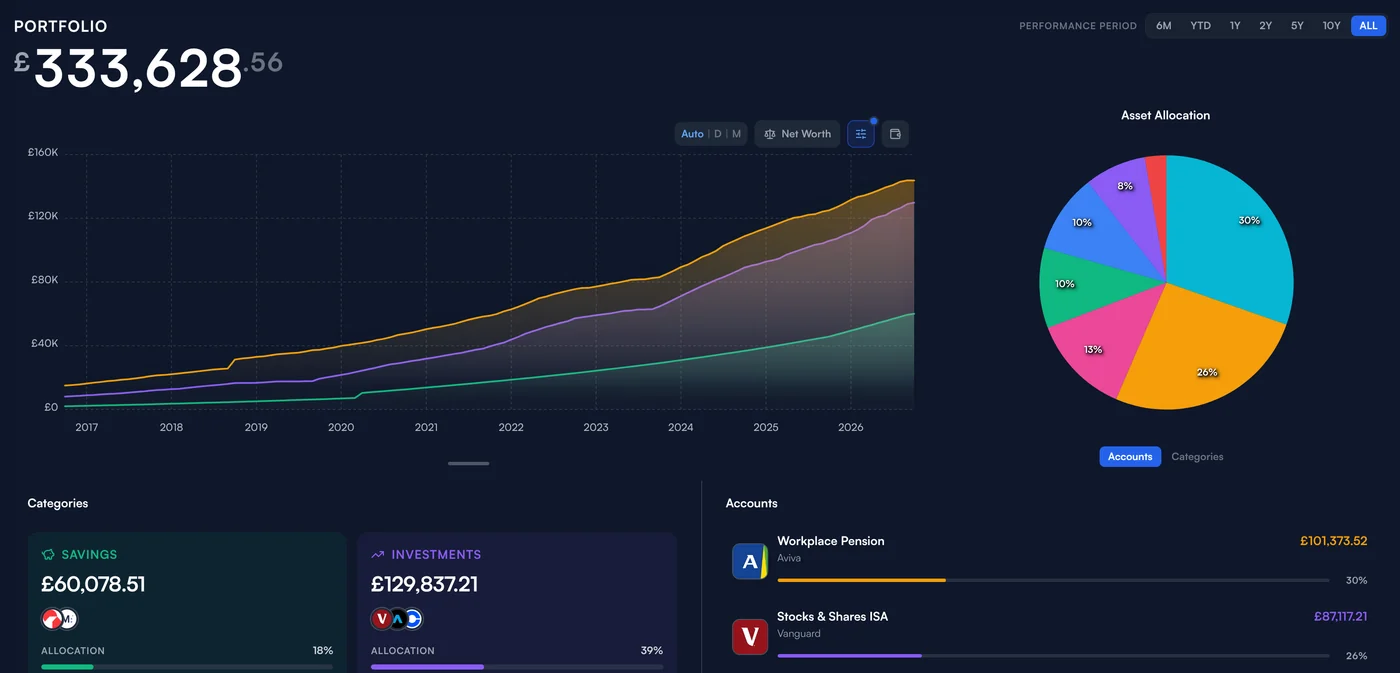
Patrimoine & portefeuille
Ce que vous possédez, ce que vous devez et comment cela a évolué — un seul chiffre, tous comptes et toutes devises confondus.
Voir comment ça marche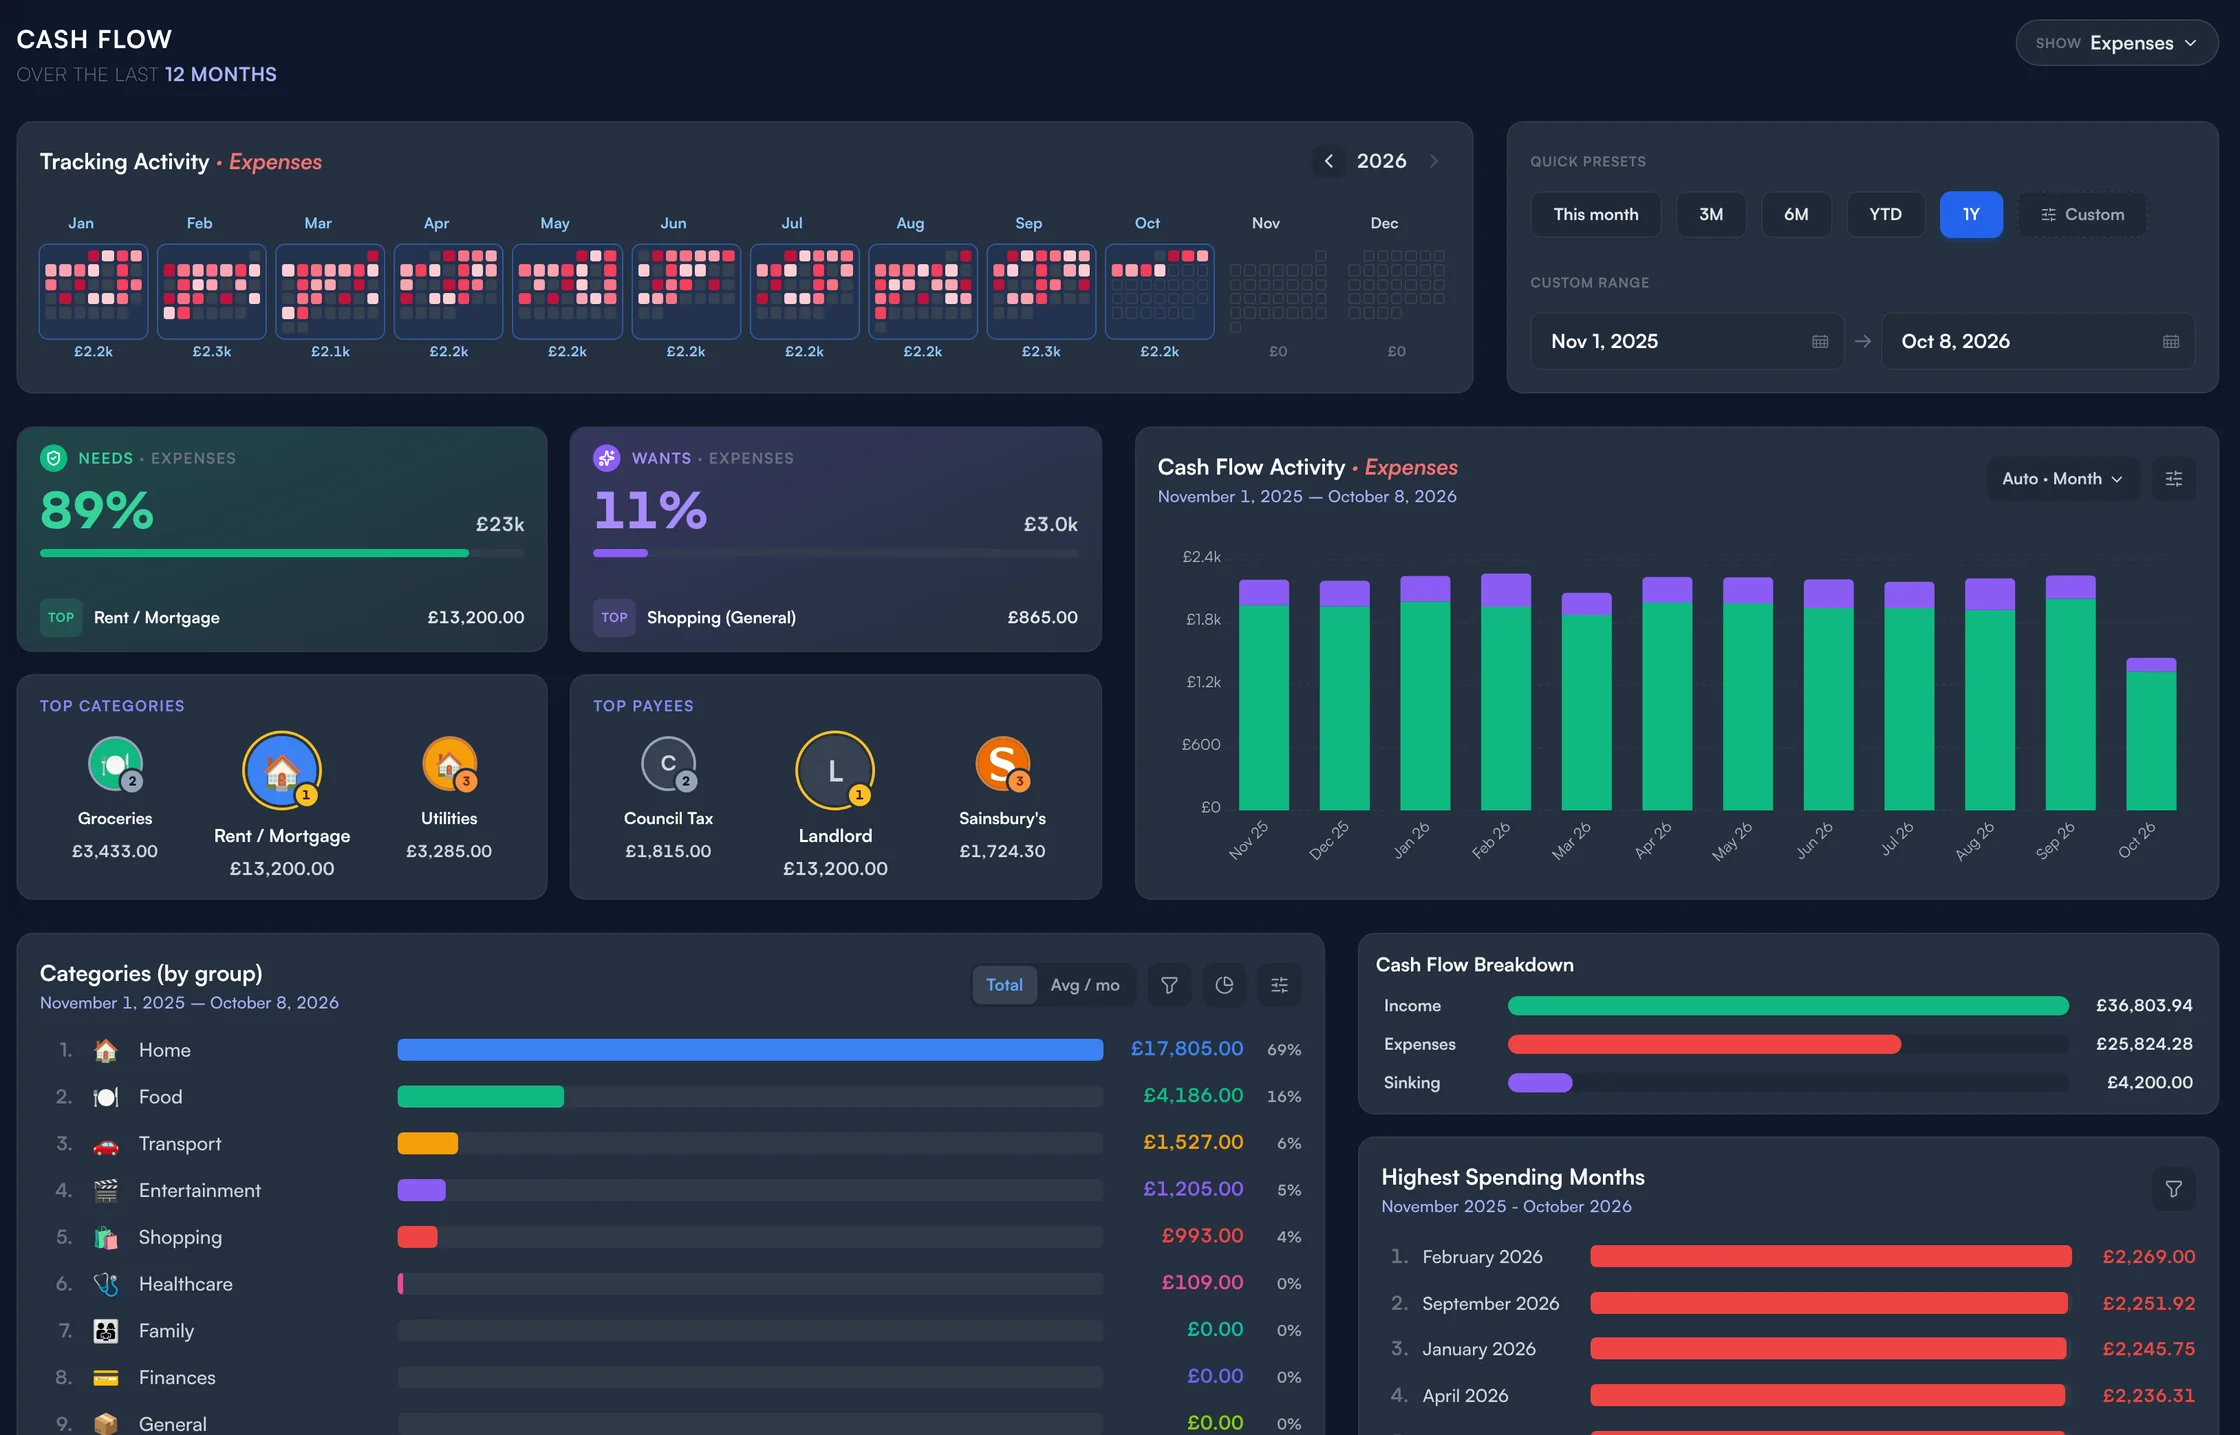
Dépenses & trésorerie
D'où vient votre argent et où il est parti, par catégorie, bénéficiaire et mois.
Voir comment ça marche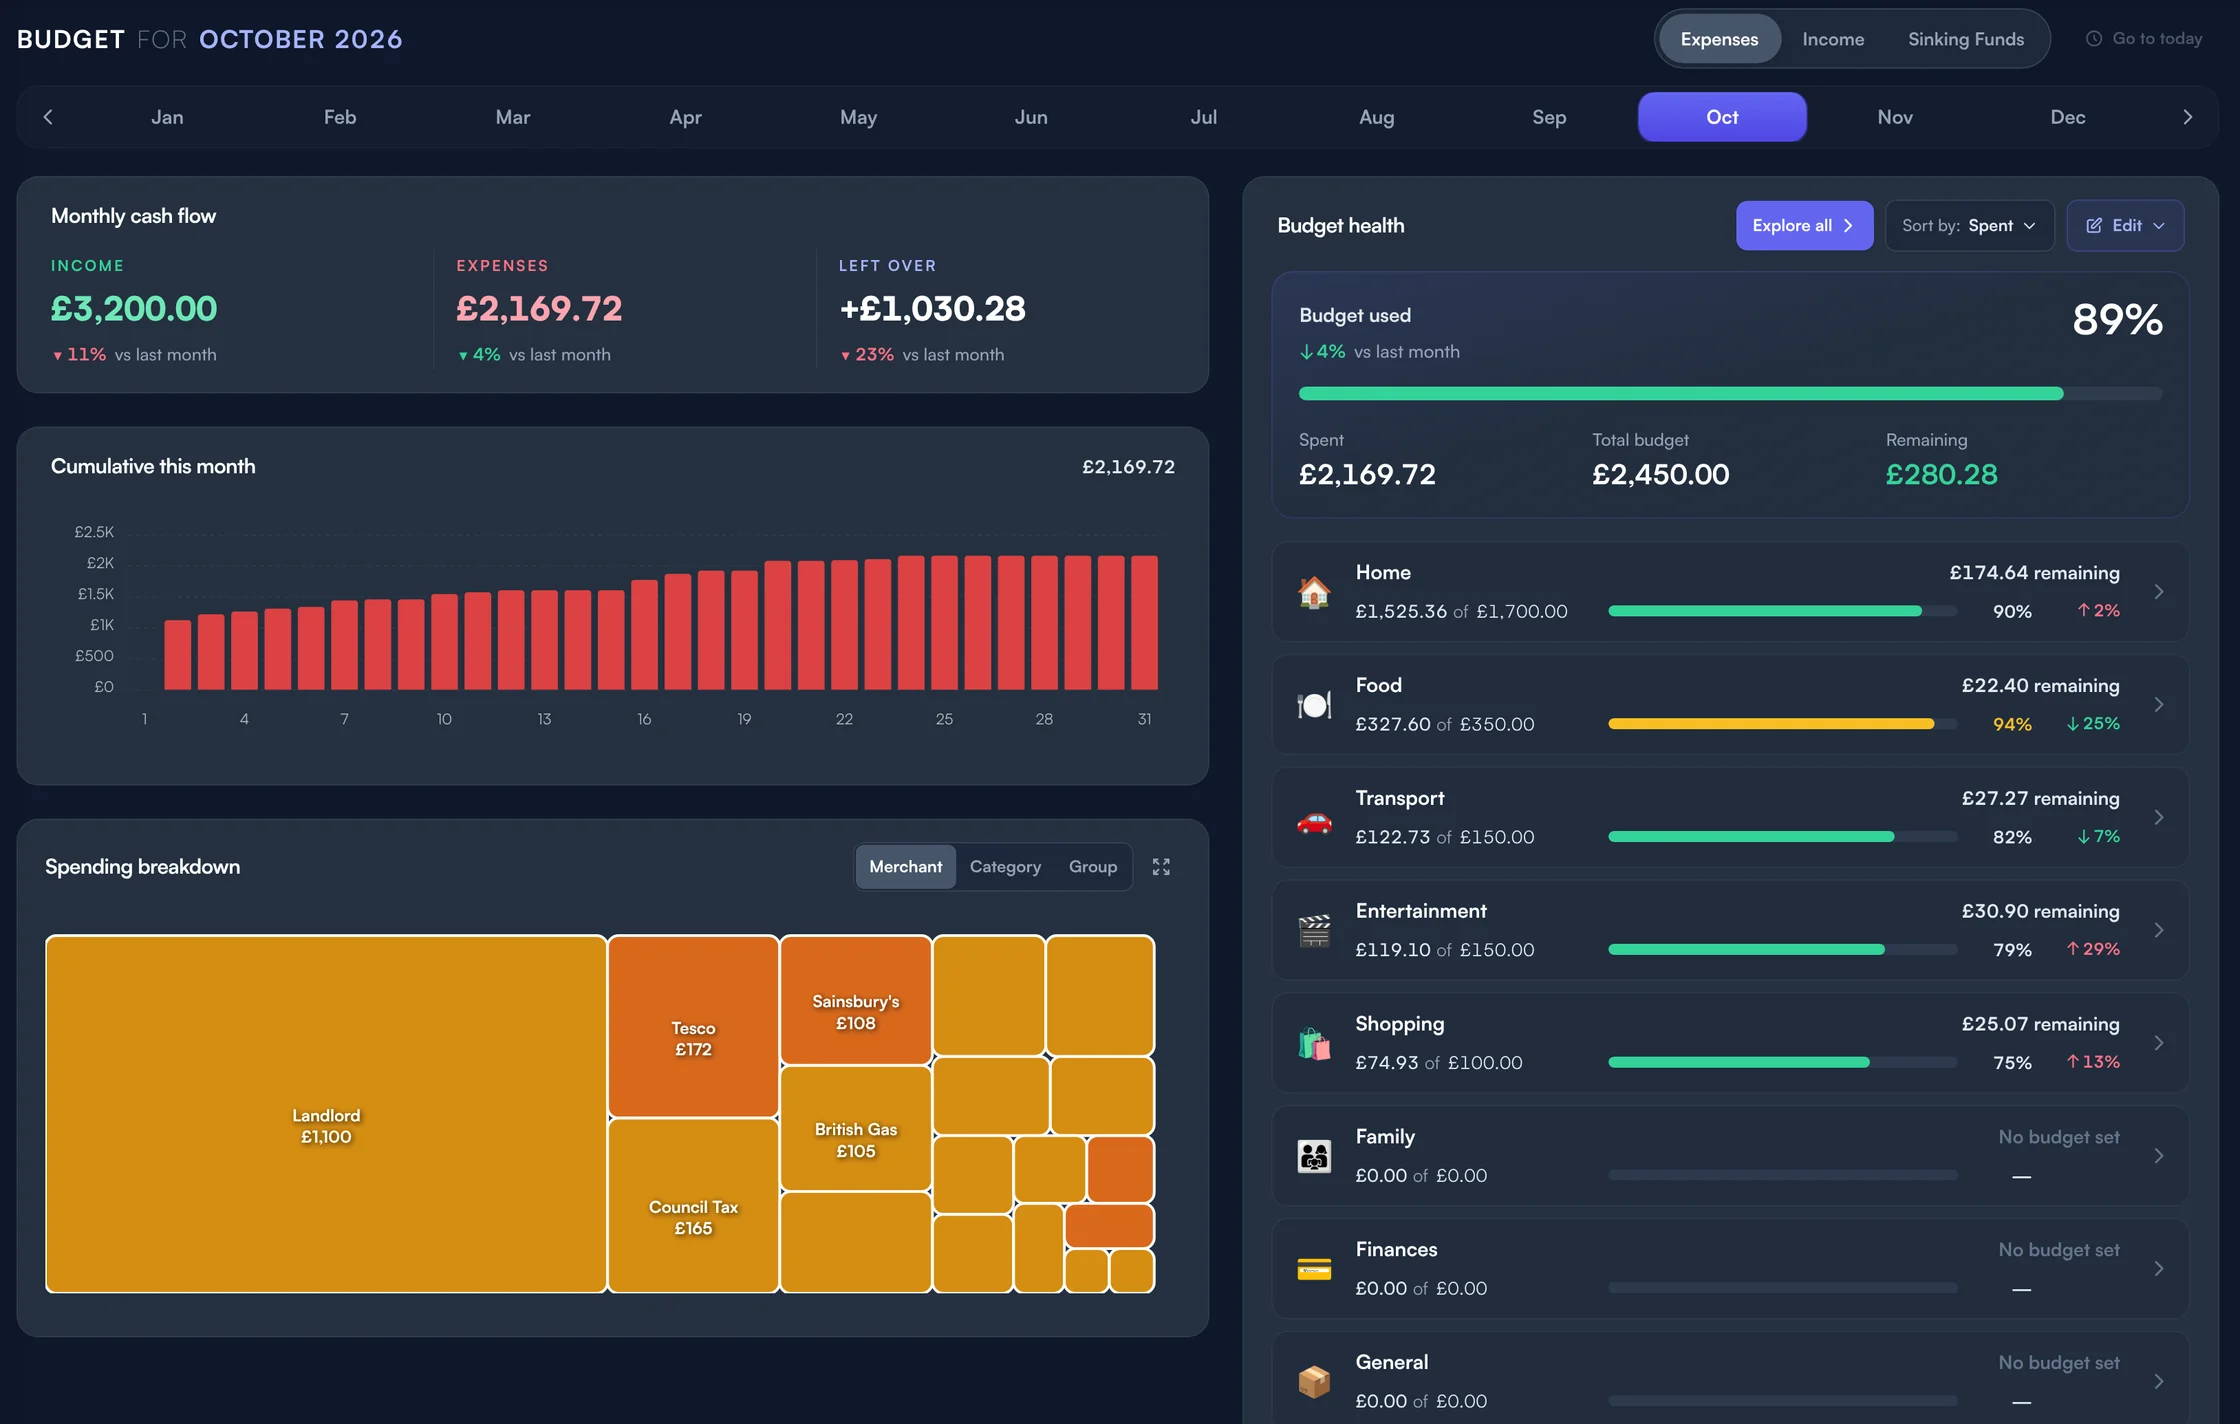
Budget & cagnottes
Planifiez vos dépenses par poste et mettez de l’argent de côté dans des cagnottes pour vos objectifs.
Voir comment ça marcheVoyez où votre argent
vous mène.
Rassemblez vos finances dès aujourd’hui, puis voyez ce qu’elles pourraient devenir dans les années à venir.